
Faress Boucherit
Comptabilité d’un kiné libéral : obligations, 2035 et tenue au quotidien
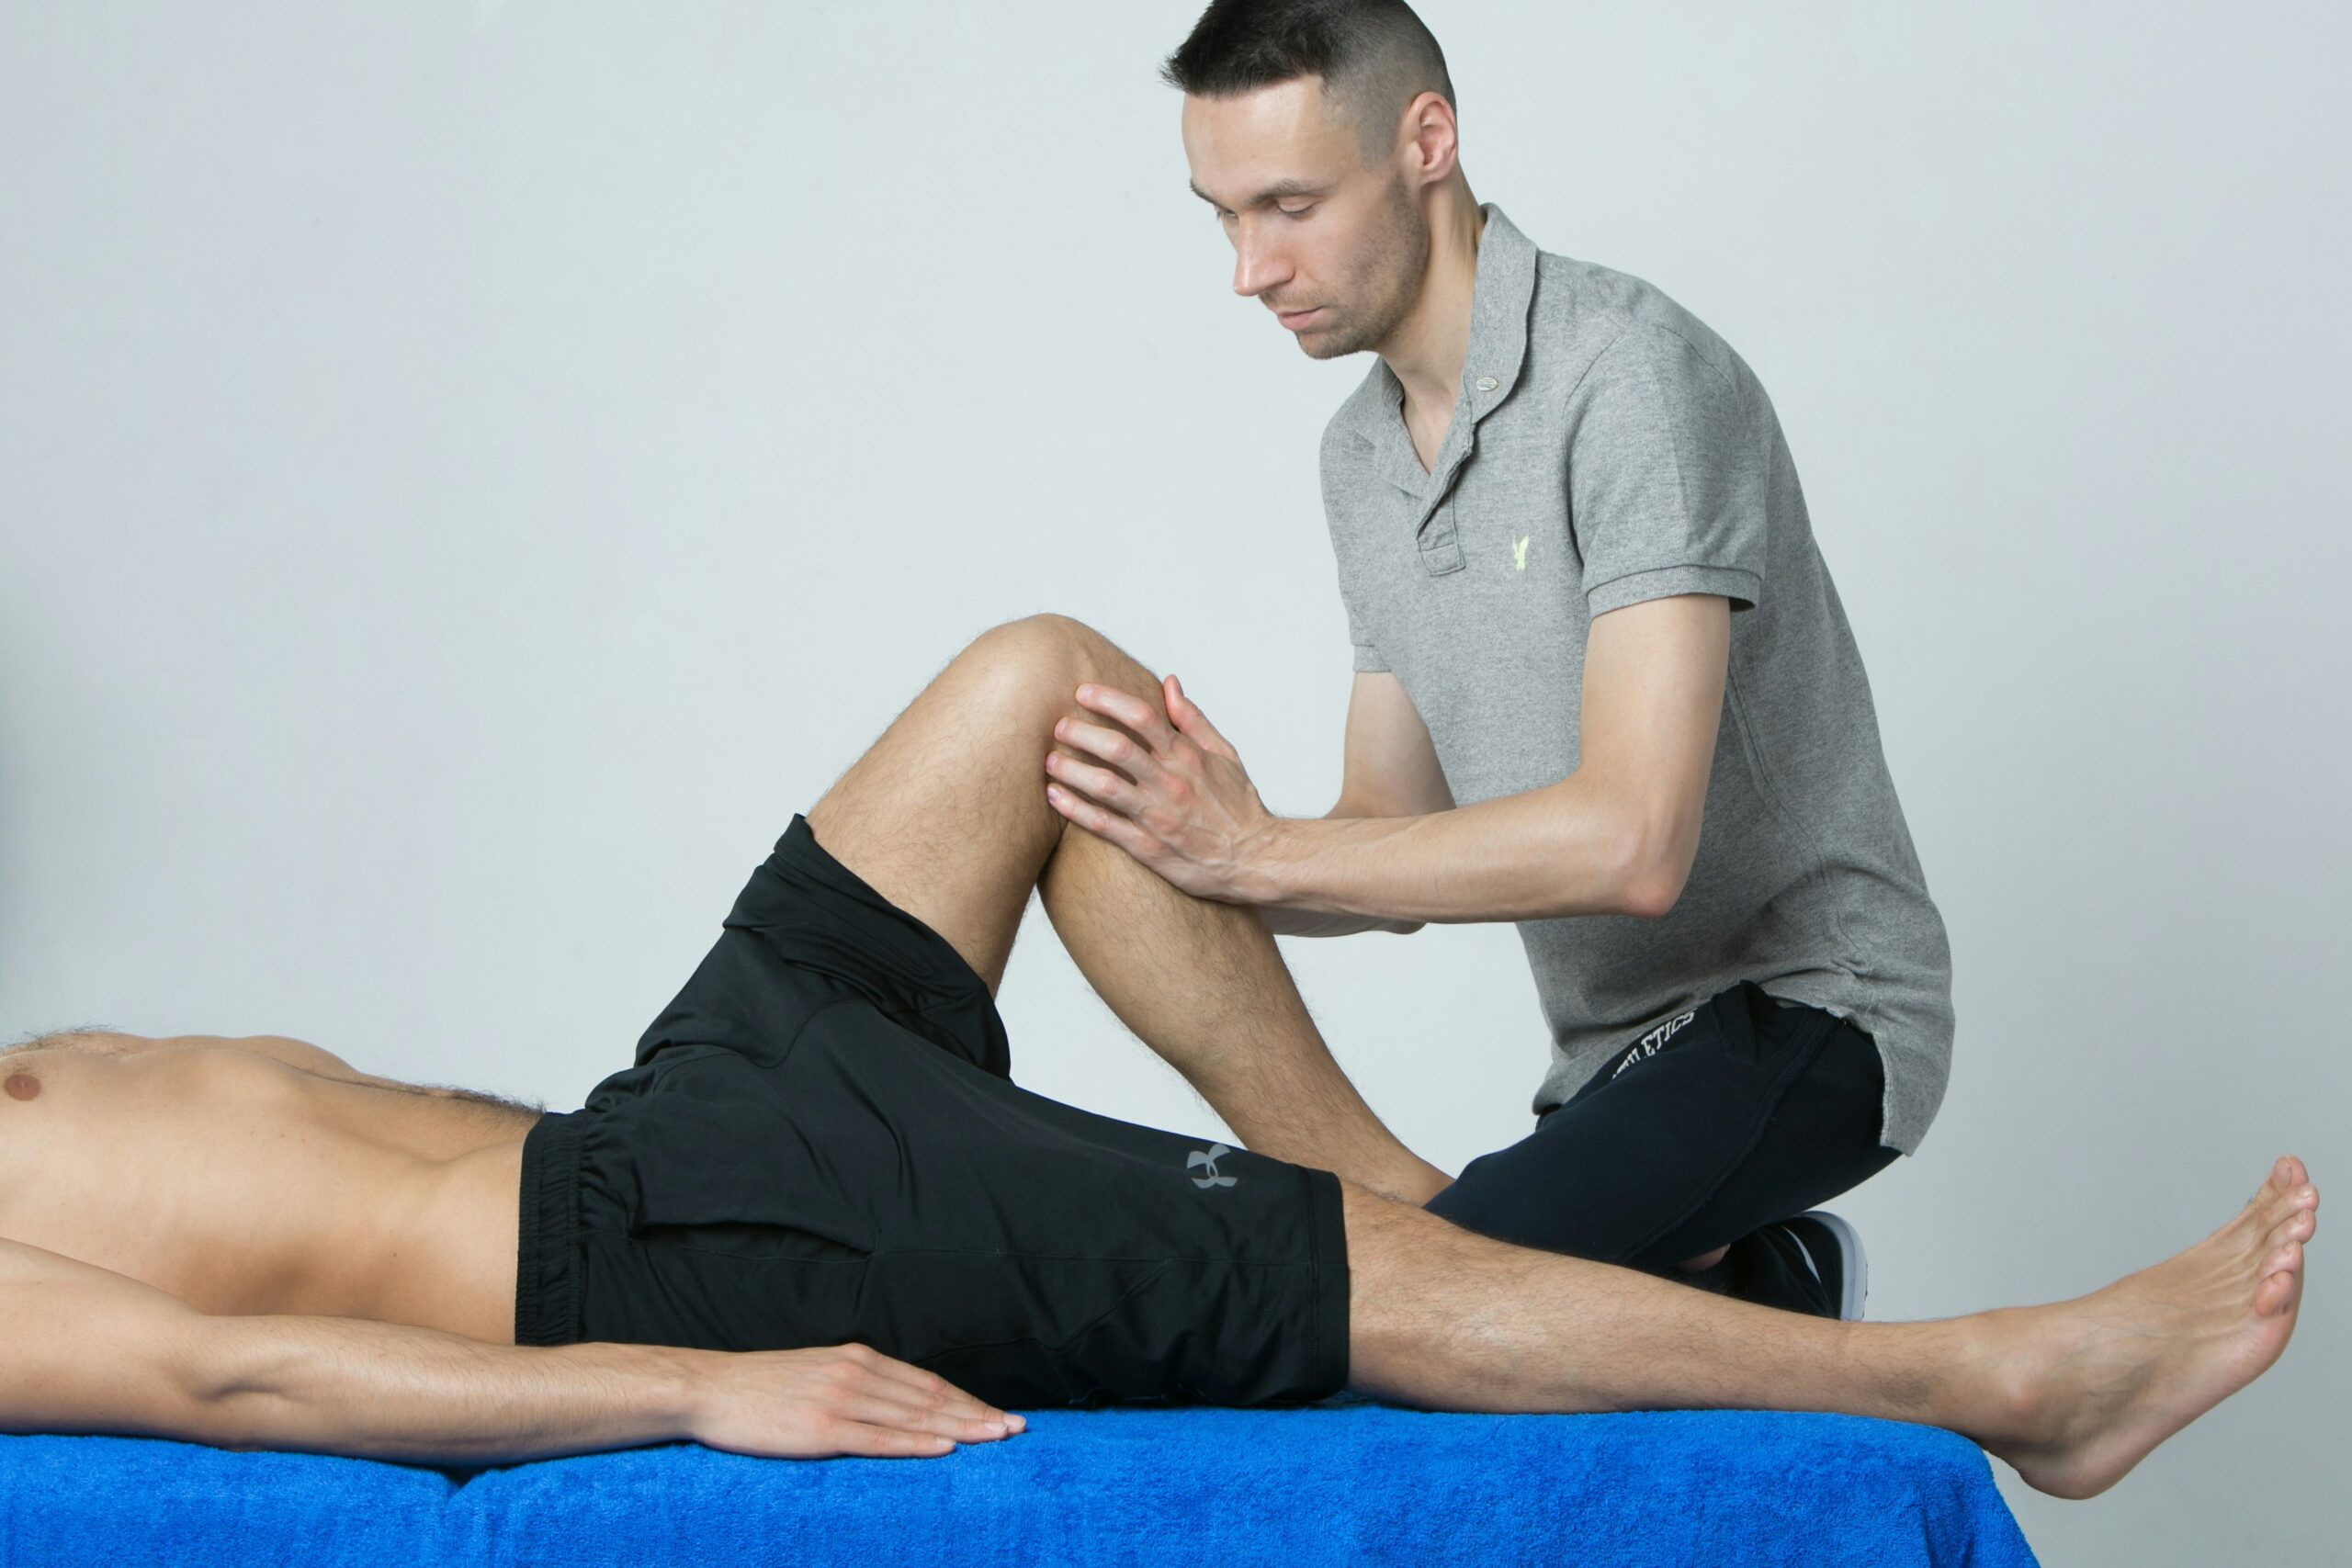
La comptabilité d’un kiné libéral est plus simple que celle d’un commerce — pas de stock, pas de TVA sur les actes de soins — mais elle obéit à des règles précises qui dépendent de votre régime fiscal. Livre des recettes ou déclaration 2035, compte dédié, rétrocessions, frais de déplacement : ce guide fait le tour de vos obligations comptables en 2026, et de la façon de tenir tout ça au quotidien sans y passer vos soirées.
Quelles obligations comptables pour un kiné libéral ?
Vos obligations dépendent entièrement de votre régime d’imposition. En tant que profession de santé réglementée, vous relevez des BNC (bénéfices non commerciaux), avec deux régimes possibles.
Au micro-BNC : le strict minimum
- Un livre journal des recettes, tenu au jour le jour : date, montant, mode d’encaissement, identité du payeur
- Conservation des justificatifs
- Aucun bilan, aucune déclaration 2035 : vous reportez simplement vos recettes brutes sur votre déclaration de revenus, et l’administration applique un abattement forfaitaire de 34 %
- Accessible tant que vos recettes ne dépassent pas 77 700 €
À la déclaration contrôlée (régime réel) : une vraie comptabilité, mais allégée
- Une comptabilité de trésorerie : vous enregistrez les recettes quand elles sont encaissées et les dépenses quand elles sont payées — pas de comptabilité d’engagement comme en société
- Un registre des immobilisations et amortissements (table de massage, appareils de physiothérapie, véhicule, travaux du cabinet)
- La déclaration 2035 chaque année
Le choix entre les deux ne se fait pas sur la simplicité mais sur le montant de vos charges réelles : nous le détaillons dans notre guide du régime fiscal du kinésithérapeute.
La déclaration 2035, expliquée simplement
La 2035 est le document central de la comptabilité d’un kiné au régime réel. Concrètement, c’est le tableau qui récapitule vos recettes encaissées et vos dépenses professionnelles payées sur l’année, poste par poste, pour aboutir à votre bénéfice imposable.
Ce qu’elle contient en pratique :
- Vos recettes : honoraires conventionnés télétransmis, dépassements, honoraires de remplacement perçus
- Vos dépenses par catégorie : loyer du cabinet, cotisations sociales et retraite, achats de consommables, frais de véhicule, honoraires versés (comptable, collaborateurs), assurances, formation
- Vos amortissements : l’équipement du cabinet déduit sur plusieurs années
- Le résultat : recettes moins dépenses, c’est le bénéfice sur lequel vous êtes imposé
Elle se transmet par voie dématérialisée au printemps, en même temps que votre déclaration de revenus. C’est un exercice annuel — mais il ne se prépare bien que si la tenue a été propre toute l’année.
La tenue au quotidien : les 4 habitudes qui changent tout
Un compte bancaire réservé à l’activité. Ce n’est pas toujours une obligation légale, mais c’est la première mesure qui simplifie tout : un compte où ne passent que les honoraires entrants et les dépenses du cabinet rend chaque rapprochement lisible, pour vous comme en cas de contrôle.
L’enregistrement régulier des recettes. Entre les paiements CPAM télétransmis, les mutuelles, la part patient en carte ou en espèces, les flux d’un cabinet de kiné sont nombreux et fractionnés. Un pointage hebdomadaire suffit ; un pointage trimestriel devient une corvée d’archéologie.
Les justificatifs conservés au fil de l’eau. Une dépense sans facture est une dépense que vous ne déduirez pas. Une photo du justificatif dans un dossier dédié le jour même règle le sujet.
Les rétrocessions traitées correctement. Si vous faites appel à un remplaçant, les honoraires que vous lui reversez se déduisent de vos recettes — et doivent être déclarés chaque année sur la déclaration des honoraires versés dès 1 200 € par bénéficiaire. Si vous êtes vous-même remplaçant, vos rétrocessions perçues constituent vos recettes. La distinction entre rétrocession et redevance de collaboration a des conséquences fiscales : elle mérite d’être posée proprement dès le premier contrat.
Les erreurs comptables les plus fréquentes chez les kinés
- Déclarer les recettes CPAM d’après les relevés de télétransmission sans les rapprocher du compte bancaire. Les écarts (rejets, régularisations) s’accumulent et faussent le résultat.
- Oublier des charges déductibles. Les cotisations CARPIMKO, la formation continue, les frais de déplacement pour les soins à domicile : autant de postes qui réduisent l’imposition au régime réel et que l’on retrouve mal comptabilisés.
- Passer le véhicule en frais réels sans s’y tenir. Barème kilométrique ou frais réels : le choix se fige en début d’année et doit rester cohérent.
- Rester au micro-BNC par habitude. Une fois installé avec un loyer, de l’équipement et de grosses cotisations retraite, l’abattement de 34 % représente souvent moins que vos charges réelles.
Questions fréquentes
Un kiné libéral doit-il faire appel à un expert-comptable ? Ce n’est jamais obligatoire. Au micro-BNC, la gestion est faisable seul. À la déclaration contrôlée, la 2035, les amortissements et l’optimisation des charges justifient généralement l’accompagnement — le gain fiscal couvre souvent les honoraires. Pour savoir quoi regarder avant de vous engager, consultez notre guide pour bien choisir son expert-comptable kiné.
Quel logiciel de comptabilité pour un kiné libéral ? Au micro-BNC, un simple livre de recettes tenu sur un outil dédié ou un tableur rigoureux suffit. Au réel, un logiciel de comptabilité BNC ou la tenue déléguée à votre cabinet comptable évitent les erreurs de catégorisation qui se paient au moment de la 2035.
Un kiné doit-il facturer la TVA ? Non : les actes de soins dispensés par les kinésithérapeutes sont exonérés de TVA. Attention en revanche aux activités annexes (bien-être hors prescription, vente de produits) : elles peuvent y être soumises et se suivent séparément.
Combien coûte un expert-comptable pour un kiné ? Cela dépend du régime, du volume d’actes et de l’étendue de la mission (tenue, 2035, déclarations sociales, conseil). Le plus simple est d’en parler : nous établissons une proposition chiffrée après un premier échange.
Vous voulez déléguer votre comptabilité pour vous concentrer sur vos patients ? Nous accompagnons les kinésithérapeutes libéraux de la tenue à la 2035. Demandez un devis sous 24h.
D’autres articles qui pourraient vous intéresser :
Related Posts
Faire appel à un expert comptable professionnel
Imagine Experts accompagne les entrepreneurs dans leurs différents projets.
Contactez un expert-comptable certifié
L’équipe Imagines Experts vous recontacte dans les plus brefs délais